Steuerstrafrecht: Verteidigung und Selbstanzeige – von Anwälten UND Steuerberatern
Steuerstrafverfahren sind Zwei-Fronten-Kriege: Vor der einen steht die Straf- und Bußgeldsachenstelle mit § 370 AO, vor der anderen das Festsetzungsverfahren mit Nachzahlungen, Zinsen und Schätzungen – wer nur eine Front bedient, verliert an der anderen. Genau hier liegt unsere strukturelle Stärke: Als Kanzlei und Steuerberatung entstehen Verteidigungserklärung und korrigierte Steuererklärung bei uns am selben Tisch – das gilt für das laufende Verfahren ebenso wie für die Königsdisziplin davor, die strafbefreiende Selbstanzeige.
Unverbindliche Einschätzung einholen
Text: Schildern Sie uns kurz Ihre Situation – wir melden uns diskret zurück und zeigen Ihnen, welche Schritte jetzt sinnvoll sind.
Die Selbstanzeige: strafbefreiend nur bei Perfektion
§ 371 AO verspricht Straffreiheit – aber nur bei vollständiger Nacherklärung aller unverjährten Steuerstraftaten einer Steuerart (alle unverjährten Taten einer Steuerart, mindestens der letzten zehn Kalenderjahre, § 371 Abs. 1 AO), fristgerechter Nachzahlung samt Zinsen und ohne Sperrgrund.
Die Fallstricke sind berüchtigt: die vergessene Einkunftsquelle, die die ganze Anzeige unwirksam macht; die Teilselbstanzeige, die als Beweismittel gegen Sie wirkt; ab 25.000 € je Tat der Zuschlag nach § 398a AO (gestaffelt 10, 15 oder 20 Prozent des Hinterziehungsbetrags ab 25.000 €).
Deshalb bauen wir Selbstanzeigen wie Bilanzen: vollständig ermittelt (Bankdaten, Depots, Auslandskonten), steuerlich exakt beziffert, strafrechtlich abgesichert eingereicht – und mit vorbereiteter Finanzierung der Nachzahlung, denn ohne Zahlung keine Straffreiheit.
Das wichtigste zusammengefasst
Zielgruppe: Personen mit laufendem Steuerstrafverfahren oder Überlegungen zu einer Selbstanzeige
Grundproblem: Steuerstrafverfahren sind Zwei-Fronten-Kriege – Straf-/Bußgeldsachenstelle und Festsetzungsverfahren müssen gleichzeitig bedient werden
Selbstanzeige (§ 371 AO): Wirkt nur vor Tatentdeckung und vor Bekanntgabe einer Prüfungsanordnung – entscheidend ist vollständige Nacherklärung aller unverjährten Taten einer Steuerart (mindestens zehn Jahre), fristgerechte Nachzahlung samt Zinsen und kein Sperrgrund; bereits eine vergessene Einkunftsquelle macht die gesamte Anzeige unwirksam
Wichtiger Kostenfaktor: Ab 25.000 € Hinterziehungsbetrag je Tat kommt ein gestaffelter Zuschlag von 10-20% hinzu, zusätzlich zu Hinterziehungszinsen von 6% p.a.
Laufendes Verfahren: Strafrechtliches Schweigen und steuerliche Mitwirkung lassen sich kombinieren – überzogene Schätzungen des Finanzamts können steuerlich angegriffen werden, ohne strafrechtlich zu gestehen; die Bezifferung des Hinterziehungsbetrags ist entscheidend für Strafmaß und Bewährungsfragen (kritische Schwellen bei 50.000 € und 1 Mio. €)
Kritischer Übergang: Viele Verfahren beginnen als harmlose Betriebsprüfung und kippen unbemerkt in ein Steuerstrafverfahren – frühzeitiges Erkennen der Verdachtsmomente ist entscheidend
Verfahrensbeendigung: Möglichkeiten reichen von Einstellung gegen Auflage über das diskrete Strafbefehlsverfahren bis zur tatsächlichen Verständigung über Besteuerungsgrundlagen – bewertet wird die Gesamtbelastung aus Steuer, Zinsen, Zuschlägen und strafrechtlichen Folgen als Paket
Das laufende Steuerstrafverfahren: Verteidigung auf zwei Gleisen
Kommt die Einleitung (oft mit der Steuerfahndung vor der Tür), gilt: Aussagen zur Sache nur nach Akteneinsicht – aber die MITWIRKUNG im Besteuerungsverfahren bleibt ein taktisches Feld: Schätzungen des Finanzamts sind häufig überzogen und lassen sich steuerlich angreifen, ohne strafrechtlich zu gestehen.
Die Kernarbeit ist die Bezifferung: Der Hinterziehungsbetrag bestimmt Strafmaß, Einstellungschancen und die 50.000-€-/1-Mio-€-Schwellen der Rechtsprechung zur Freiheitsstrafe (nach der BGH-Rechtsprechung: ab 50.000 € regelmäßig keine Bewährungsfrage mehr allein über die Höhe, ab 1 Mio. € regelmäßig Freiheitsstrafe ohne Bewährung nur in Ausnahmefällen vermeidbar). Jeder Euro, den unsere Steuerberater aus der Schätzung herausrechnen, ist unmittelbare Strafverteidigung.
Kostenlose Ersteinschätzung anfragen
tes rechtsanwälte steuerberater verteidigt bundesweit Unternehmen, Organe und Führungskräfte im Wirtschaftsstrafrecht – von der Durchsuchung bis zur Hauptverhandlung. Eine kurze Schilderung genügt, den Rest besprechen wir diskret und vertraulich.
Betriebsprüfung, Steuerfahndung, Zollfahndung: die Übergänge
Viele Verfahren beginnen als harmlose Betriebsprüfung – und kippen: Die berühmte Belehrung nach § 393 AO, die Übergabe an die BuStra, der Durchsuchungsbeschluss.
Wir begleiten Prüfungen so, dass der Übergang nicht unbemerkt passiert: Erkennen der Verdachtsmomente, Steuerung der Auskünfte (Mitwirkungspflicht vs. Selbstbelastungsfreiheit), rechtzeitige Weichenstellung Richtung Verständigung oder Verteidigung.
Und wenn die Fahndung durchsucht: Soforthilfe wie bei jeder Durchsuchung → Hausdurchsuchung.
Verfahrensbeendigung: vom § 398a-Zuschlag bis zur Einstellung
Die Ausstiege sind vielfältig: Einstellung nach § 153a StPO bei moderaten Beträgen, das Strafbefehlsverfahren als diskrete Erledigung ohne Hauptverhandlung, tatsächliche Verständigung über die Besteuerungsgrundlagen als Fundament der strafrechtlichen Lösung.
Unser Maßstab ist die Gesamtbelastung: Steuer, Zinsen, Zuschläge, Strafe, Register- und Berufsfolgen – optimiert als Paket, nicht als Einzelposten.
So gehen wir für Sie vor
- Selbstanzeige-Check binnen Tagen: Sperrgründe, Vollständigkeit, Bezifferung, Finanzierung – dann kontrolliert einreichen.
- Im Verfahren: strafrechtliches Schweigen und steuerliches Rechnen kombinieren – Schätzungen angreifen, Beträge drücken.
- Betriebsprüfungen mit Frühwarnsystem begleiten: der Übergang zur BuStra darf nie überraschen.
- Gesamtbelastung optimieren: Steuer + Strafe + Folgen als ein Verhandlungspaket.
Kostenlose Ersteinschätzung anfragen
tes rechtsanwälte steuerberater verteidigt bundesweit Unternehmen, Organe und Führungskräfte im Wirtschaftsstrafrecht – von der Durchsuchung bis zur Hauptverhandlung. Eine kurze Schilderung genügt, den Rest besprechen wir diskret und vertraulich.
Häufige Fragen
Ja – aber nur bei Vollständigkeit, rechtzeitiger Zahlung und ohne Sperrgrund (§ 371 AO). Die missglückte Selbstanzeige ist schlimmer als keine: Sie liefert das Geständnis ohne die Straffreiheit. Deshalb: nie im Alleingang.
Für die durchsuchten Zeiträume und Steuerarten regelmäßig ja (Sperrgrund). Aber häufig nicht für alles: Für nicht umfasste Jahre, Steuerarten oder Personen kann der Weg noch offen sein – das prüfen wir sofort – die Sperrgründe des § 371 Abs. 2 AO (u. a. Tatentdeckung, Prüfungsanordnung, Erscheinen des Prüfers) beenden die Möglichkeit abrupt.
Nachzahlung, Hinterziehungszinsen von 6 % p. a. (§§ 235, 238 AO – vom Zinsurteil des BVerfG zu Nachzahlungszinsen nicht erfasst), ab 25.000 € je Tat der § 398a-Zuschlag – plus Beratungskosten. Klingt viel, ist aber kalkulierbar; das unkontrollierte Verfahren ist es nicht. Wir rechnen Ihnen beide Szenarien vor der Entscheidung durch.
Fälle, die für uns sprechen
Rückforderung der Neustarthilfe erfolgreich abgewehrt
91 Inkasso-Mandate für langjährigen Unternehmenskunden
Strafbefehl im Online-Glücksspielverfahren abgewehrt
Offene Honorarforderungen
Vermögensarrest über 15.000 € aufgehoben
Freispruch trotz 30 Teilnahmehandlungen
Zweiter Freispruch im Glücksspielverfahren
Anklage zurückgenommen – Verfahren eingestellt
Rückforderung Corona-Soforthilfe abgewehrt
Vergütungsansprüche gerichtlich durchgesetzt
Vollstreckbarer Titel binnen sieben Wochen
Verbindlicher Mängeltermin binnen vier Tagen
Vollstreckung über 5,1 Mio. EUR
30 Honorarforderungen erfolgreich beigetrieben
Dauermandat Arbeitsrecht
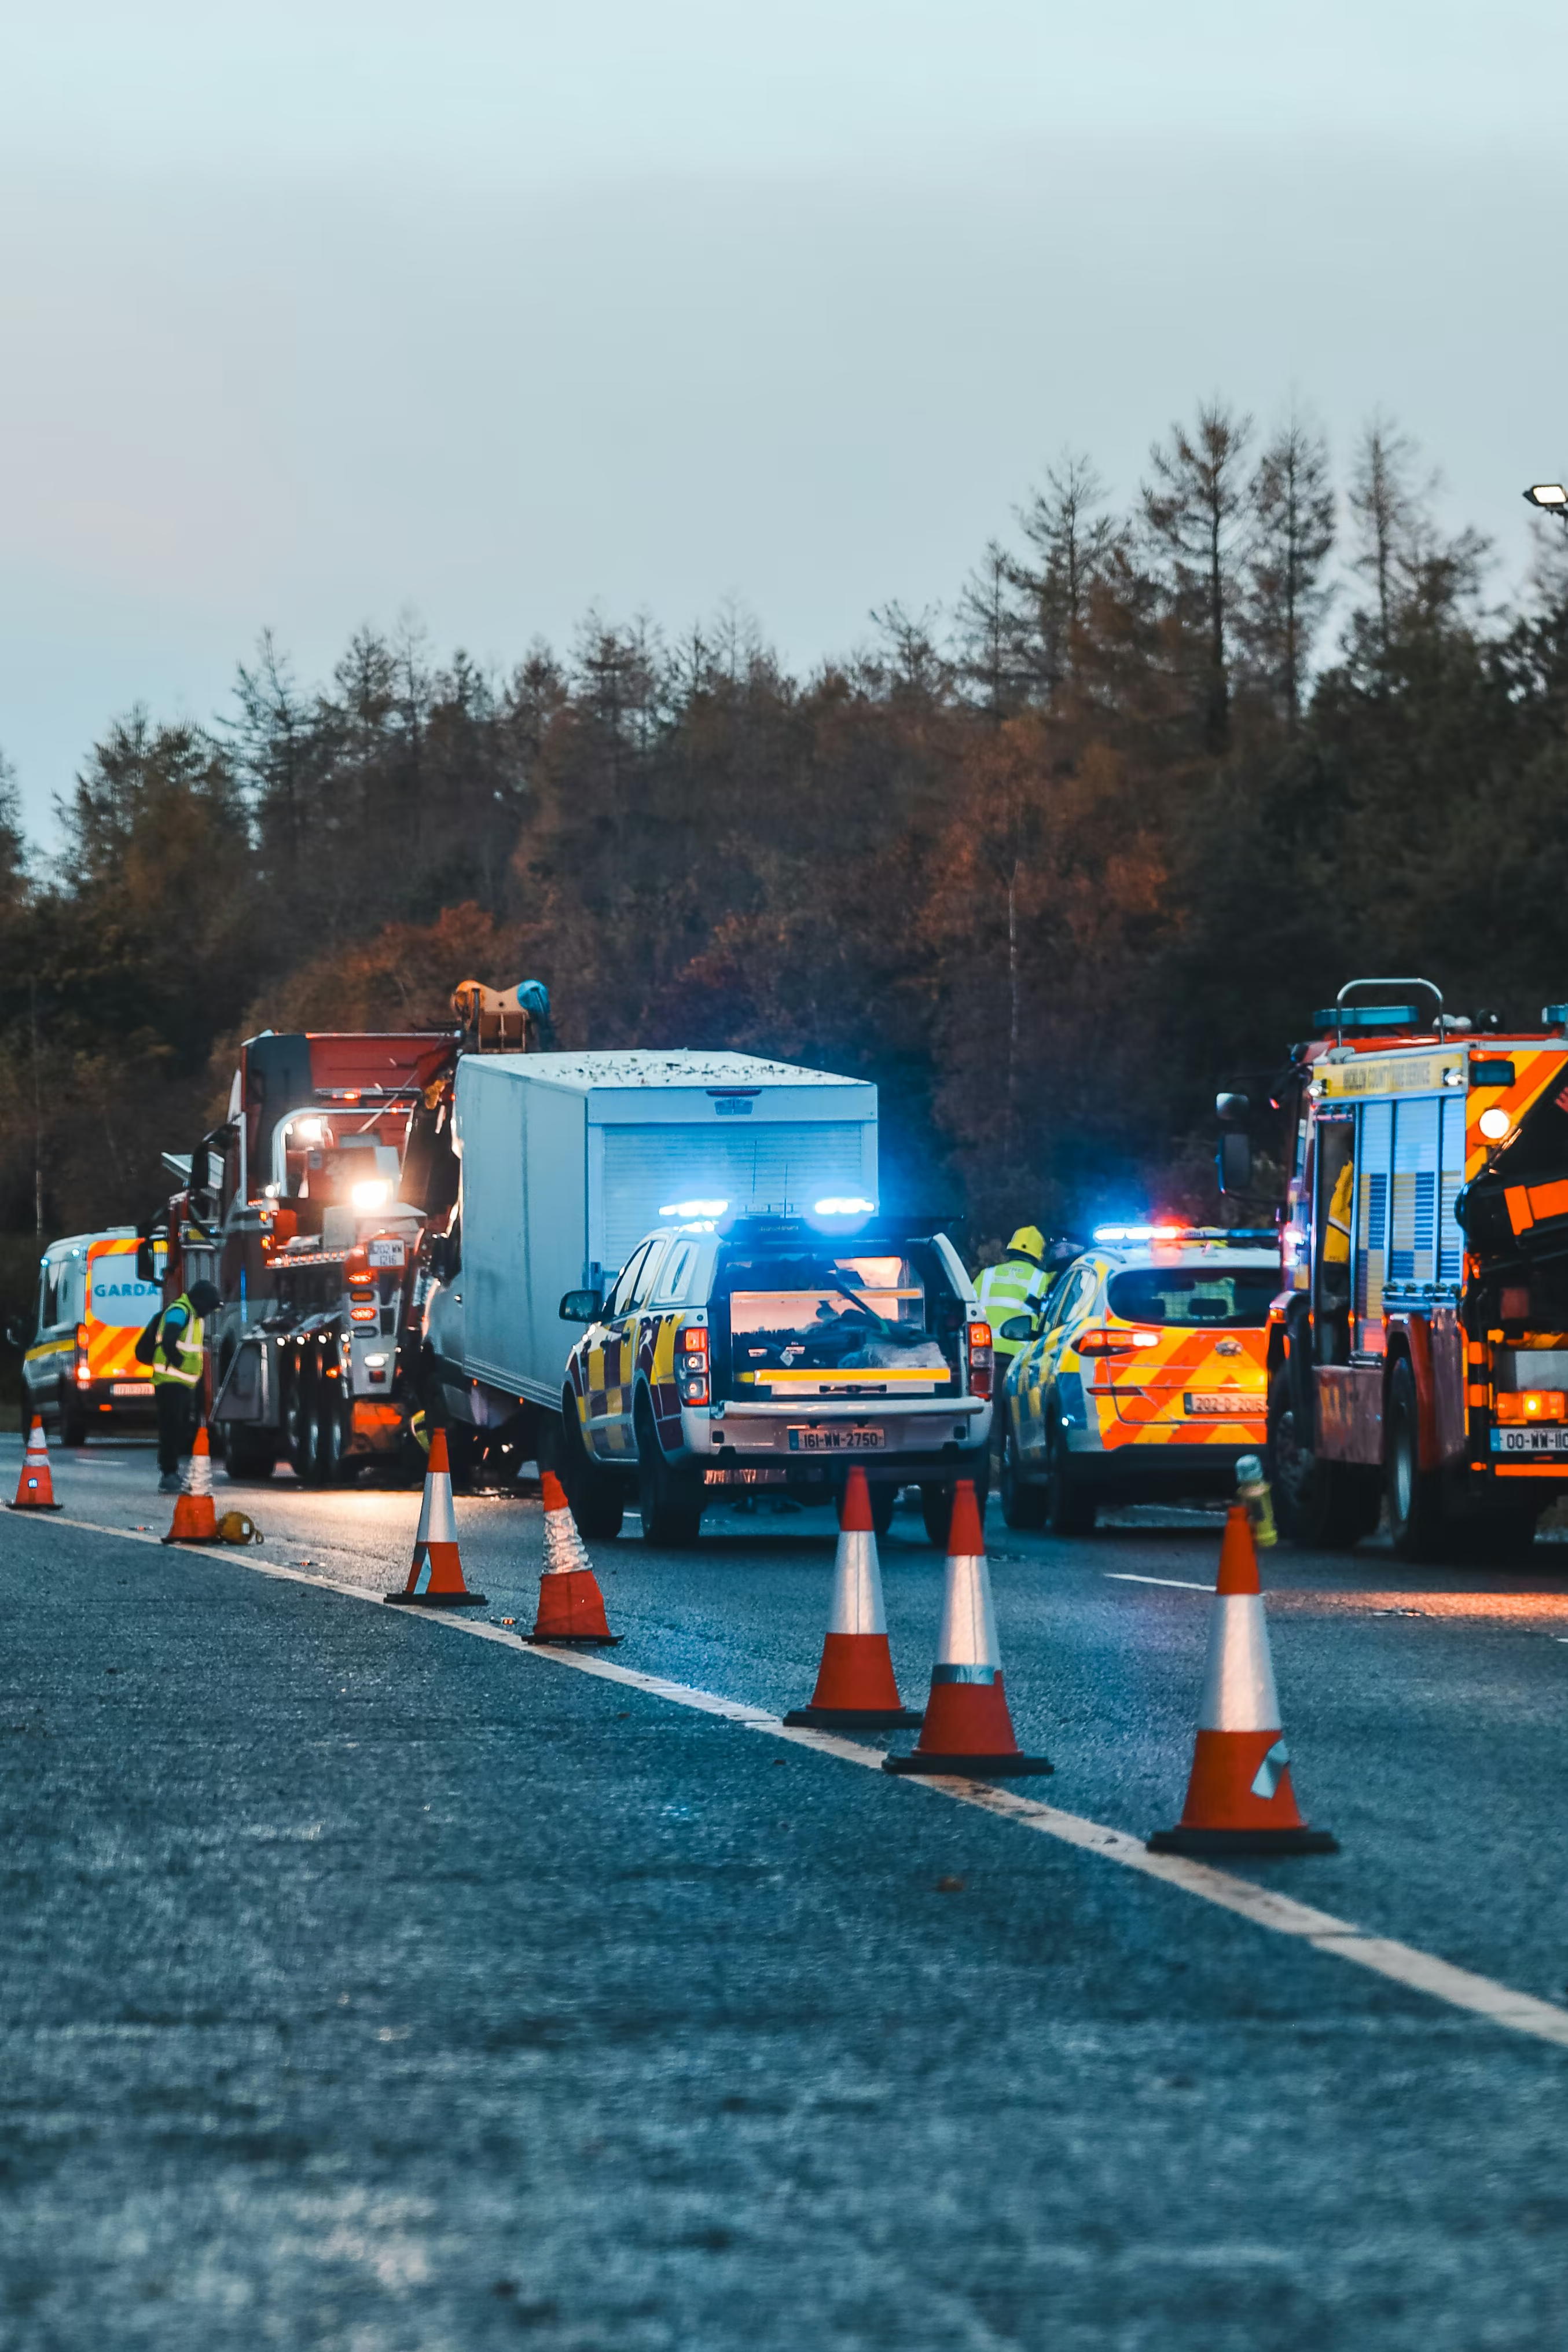
Kürzungen nach Verkehrsunfall zurückgewiesen
Kostenloser Erstkontakt
Kontaktieren Sie uns noch heute — wir sind für Sie da. Nutzen Sie das Formular oder wenden Sie sich direkt an Ihren Ansprechpartner.
Oder direkt einen Termin buchen
Alternativen können Sie unter dem folgenden Link einen kostenpflichtigen, aber garantierten Wunschtermin ganz flexibel online buchen.
Jetzt einen Termin buchen
Kontaktformular
Oder direkt einen Termin buchen
Alternativen können Sie unter dem folgenden Link einen kostenpflichtigen, aber garantierten Wunschtermin ganz flexibel online buchen.
Jetzt einen Termin buchen
Unsere Standorte
Deutschland digital erreichbar.
Frankfurt
Liederbach
Aktuelles & Neuigkeiten
Corona-Soforthilfe Hessen: Rückmeldeverfahren läuft wieder – mit deutlichen Entlastungen